2016年,中国无人机行业迎来了前所未有的发展机遇。根据艾媒咨询发布的《2016年中国无人机行业研究报告》,智能无人飞行器销售呈现爆发式增长,市场规模突破百亿元,成为全球无人机产业的重要增长极。
一、市场规模与增长
报告显示,2016年中国民用无人机市场规模达到约120亿元,同比增长超过80%。其中,消费级无人机占据主导地位,销售额占比约60%,商用级无人机增速更快,同比增长逾90%。预计到2018年,中国民用无人机市场规模将突破250亿元。
二、智能无人飞行器销售特点
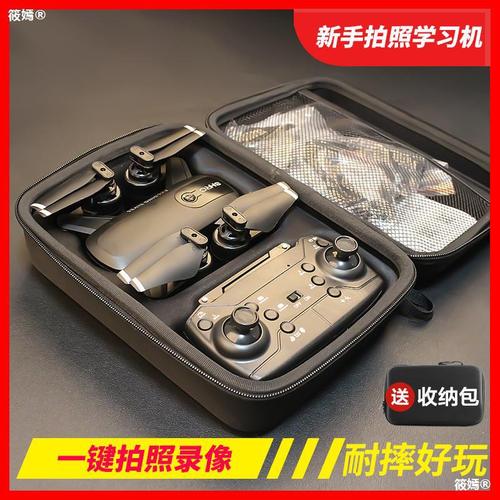
- 消费级市场持续升温:以大疆创新为代表的国内厂商在全球消费级无人机市场占据领先地位。便携式、易操作的智能无人飞行器成为个人航拍、娱乐的热门产品,线上渠道销售占比显著提升。
- 商用级应用加速落地:农业植保、电力巡检、物流配送、测绘、安防等领域对智能无人飞行器的需求快速增长。尤其是农业植保无人机,2016年销售量同比翻倍,成为商用市场的重要支柱。
- 销售渠道多元化:除了传统的线下经销商,电商平台(如京东、天猫)成为智能无人飞行器销售的重要渠道,线上销售额占比由上年的35%提升至45%。
三、行业竞争格局
中国无人机行业集中度较高,大疆创新、零度智控、亿航等企业占据主要市场份额。其中,大疆在全球消费级无人机市场的份额超过70%。越来越多的初创企业涌入智能无人飞行器赛道,竞争日趋激烈。
四、面临的挑战
尽管销售增长迅猛,行业仍面临一系列挑战:
- 监管政策尚不完善:空域管理、飞行审批等法规滞后,制约了部分应用场景的规模化推广。
- 续航与载重技术瓶颈:电池技术限制导致续航时间较短,影响商用级无人机的作业效率。
- 人才短缺:专业飞手、维修及数据处理人员供不应求。
五、未来趋势预测
艾媒报告预测,2017-2018年中国智能无人飞行器销售将保持高速增长,主要驱动因素包括:
- 技术进步:人工智能、避障系统、5G通信技术的融合将提升产品智能化水平。
- 政策逐步放开:低空空域管理改革试点扩大,有望释放更多商用需求。
- 应用场景拓展:物流配送、城市管理、应急救援等新兴领域将打开新的销售空间。
2016年是中国智能无人飞行器销售承前启后的关键一年,行业从萌芽期进入快速成长期,为后续的产业爆发奠定了坚实基础。